CUEL COLLEGE ワークショップ教材
決算書から学ぶ!法人税申告の仕組みとつながり
〜別表四・別表五〜
講師:猪股先生。全2回のLive授業で使った事前学習・ワーク・アーカイブをまとめています。
事前学習
会計上の「利益」から税務上の「所得」を出すまでの流れを、先にテキストと動画で押さえておくとワークが解きやすくなります。
① 法人税の仕組み
テキストを開く
② 法人税申告書の作成(別表四・別表五(1))
テキストを開く
③ 法人税申告書の作成(別表一)
テキストを開く
ワーク① 決算整理後の試算表から別表を作る
決算整理後の試算表から以下の別表を作成して、法人税額を計算してみましょう。
※別表五(1)は期首金額の記載は不要です。当期の調整額(器具備品・貸倒引当金・繰越損益金)だけ記載すればOKです。
前提1 資本金に関する事項
- 期末の資本金の額は10,000,000円であるため、中小法人に該当する。
前提2 減価償却費に関する事項
- 税務上、器具備品として計上しなければならない金額500,000円が消耗品費で計上されている。
(会計仕訳)消耗品費 500,000円 / 預金 500,000円
(税務仕訳)器具備品 500,000円 / 預金 500,000円 - 上記の器具備品に対する減価償却限度額も含めて、税務上の減価償却限度額は4,000,000円である。
- B/Sに計上されている固定資産は、器具備品のみである。
前提3 役員給与に関する事項
- 役員報酬a/cには、事前に届出をしていない役員賞与が10,000,000円計上されている。
- 上記以外は、定期同額給与に該当する。
前提4 寄附金に関する事項
- 税務上の寄附金損金算入限度額は、300,000円である。
前提5 貸倒引当金繰入額に関する事項
- 税務上の貸倒引当金繰入限度額は、1,800,000円である。
前提6 受取配当金に関する事項
- 税務上の受取配当金等の益金不算入額は、200,000円である。
前提7 法人税等に関する事項
- 法人税等a/cには、中間法人税額9,000,000円が計上されている。
- 法人税等a/cには、受取利息及び受取配当金による源泉所得税200,000円が計上されている。
- 租税公課a/cに計上されている金額は、償却資産税及び収入印紙代のみである。
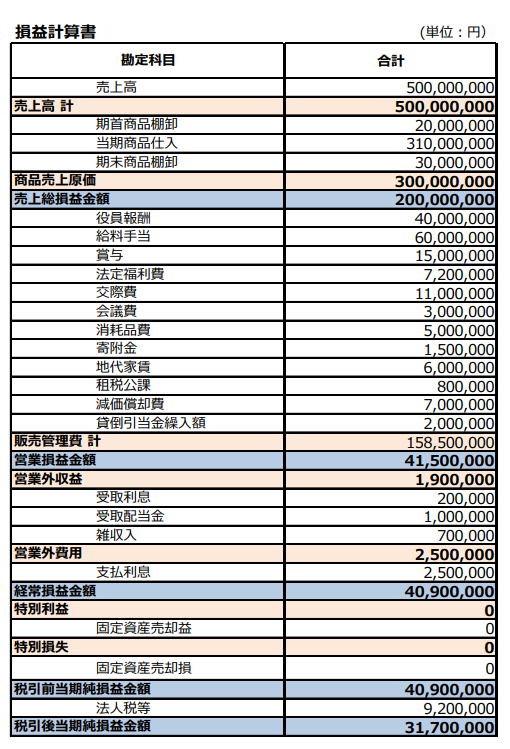
前提8 未払法人税等計上前の損益計算書
下の図のとおりです。
解説動画
模範解答を見る(解き終わってから開いてください)
Live授業アーカイブ(前編)
ワークショップ形式で学ぶ法人税申告書〜別表四〜
事前学習
事前学習のテキストと動画は、別表四の回と共通です。
ワーク② 期首残高のある応用版
当期の決算整理前試算表から以下の別表を作成して、法人税額を計算してみましょう。
※別表五(1)の期首金額は、解答用紙にすでに記載しています。
前提1 資本金に関する事項
- 期末の資本金の額は10,000,000円であるため、中小法人に該当する。
前提2 減価償却費に関する事項
- 当事業年度における税務上の減価償却限度額は4,000,000円である。
- B/Sに計上されている固定資産は、器具備品のみである。
前提3 役員給与に関する事項
- 役員報酬a/cには、事前に届出をしている役員賞与が15,000,000円計上されている。
- 役員報酬a/cには、定期同額給与に該当しない役員報酬が6,000,000円含まれている。
前提4 寄附金に関する事項
- 寄附金a/cは国等に対する寄附金であるため、税務上は全額損金として認められる。
前提5 貸倒引当金繰入額に関する事項
- 税務上の貸倒引当金繰入限度額は、2,500,000円である。
- 前期のB/Sに計上されている貸倒引当金a/cは2,000,000円である。
前提6 受取配当金に関する事項
- 税務上の受取配当金等の益金不算入額は、300,000円である。
前提7 法人税等に関する事項
- 法人税等a/cには、中間法人税額として、予定納税の金額(前事業年度の法人税額の1/2)が計上されている。
- 法人税等a/cには、受取利息及び受取配当金による源泉所得税500,000円が計上されている。法人税の計算上、控除される金額は400,000円である。
- 租税公課a/cに計上されている金額は、償却資産税及び収入印紙代のみである。
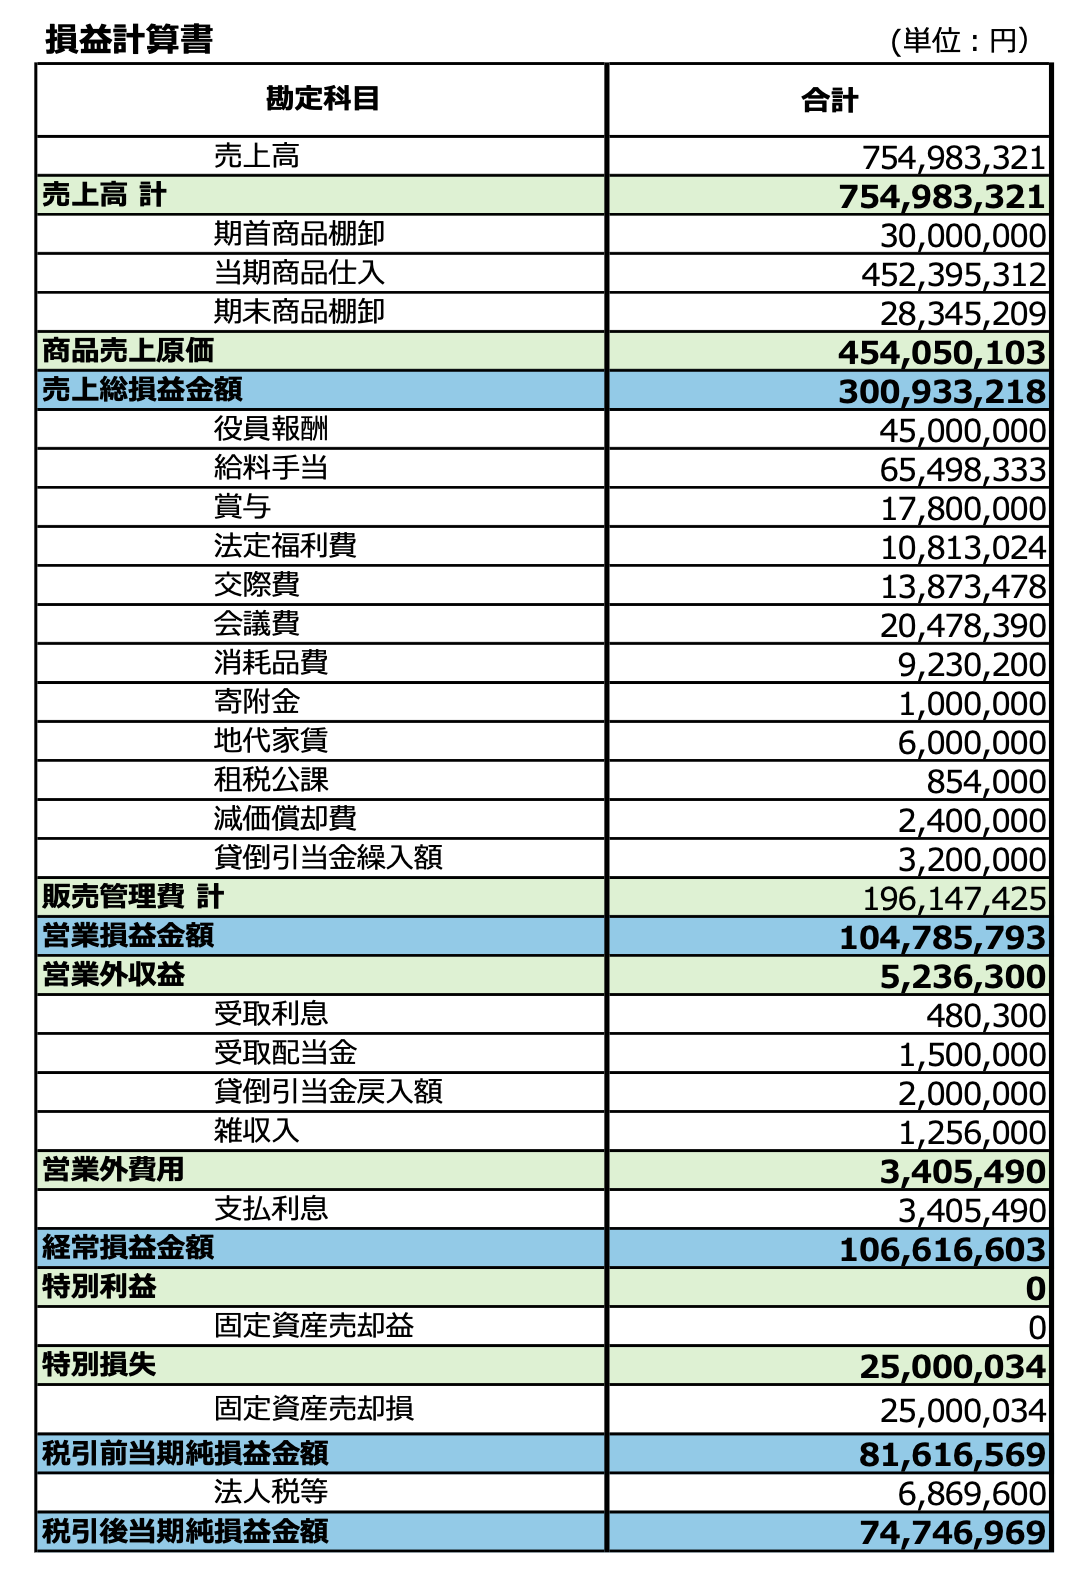
前提8 未払法人税等計上前の損益計算書
下の図のとおりです。
解説動画(ワーク①と同じ動画です)